بانک مرکزی صدور اوراق گام و برات الکترونیکی را سختگیرانه کرد
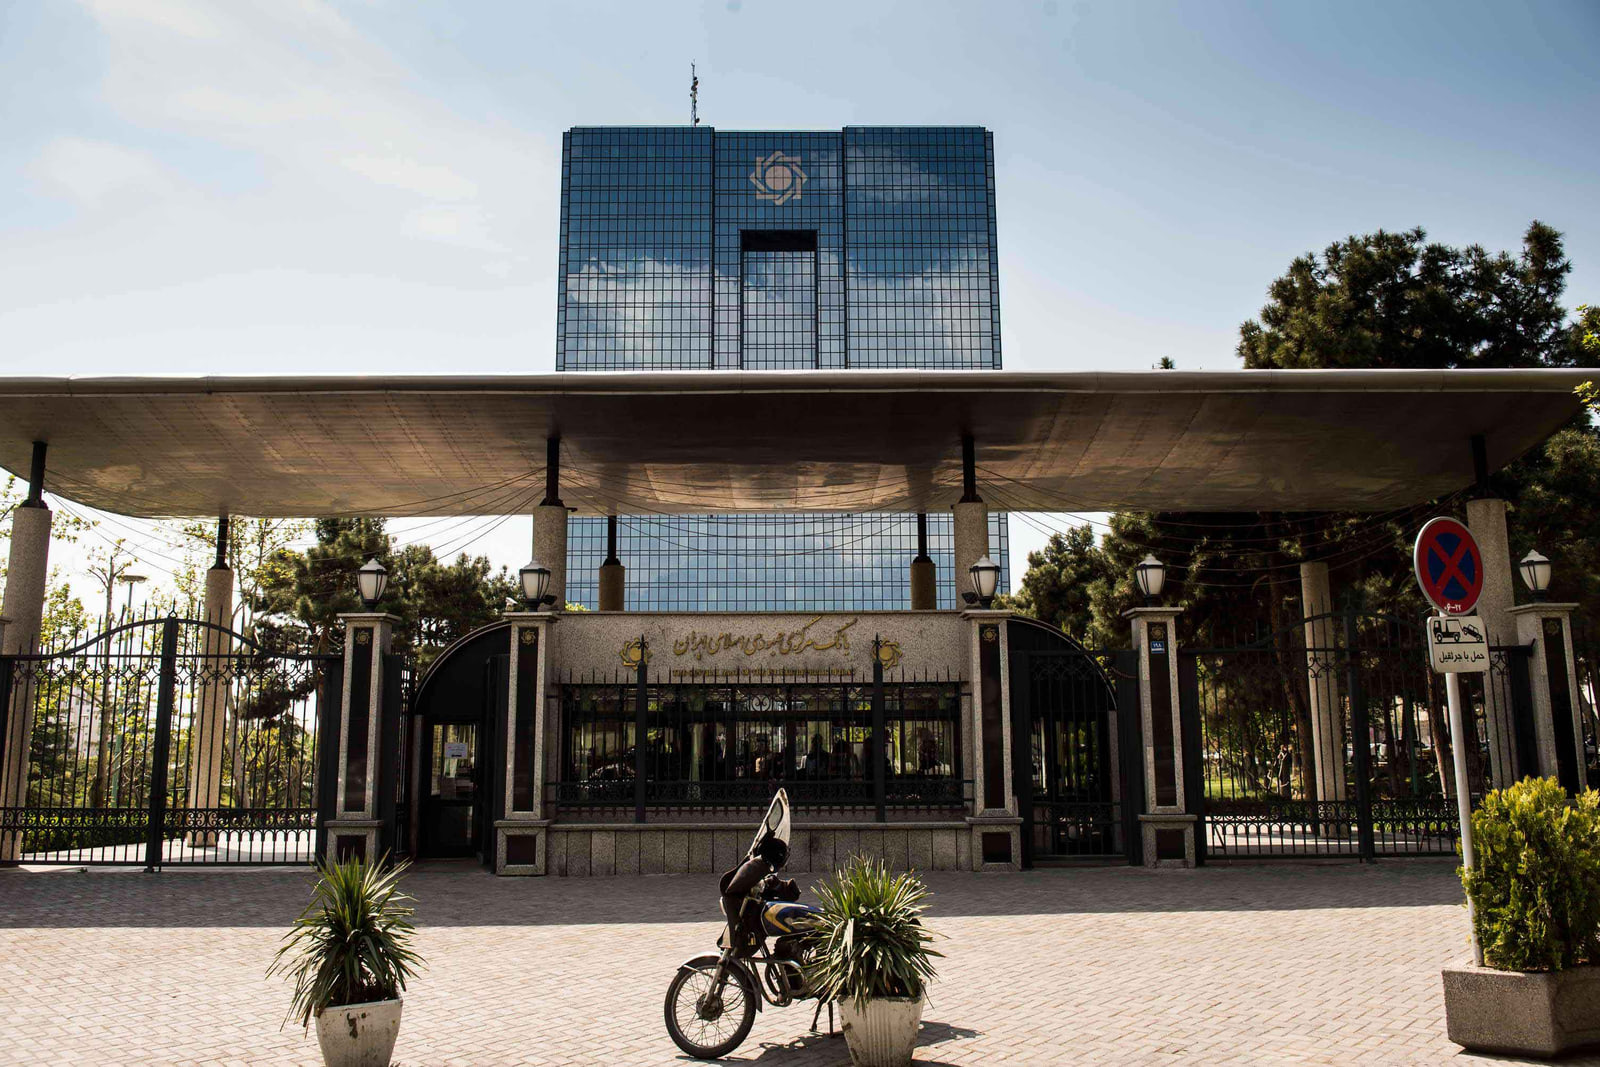
📌 بانکها از این پس برای صدور یا انتقال اوراق گام و برات الکترونیکی باید ابتدا واقعی بودن معامله را از سامانه مؤدیان مالیاتی بررسی کنند. بانک مرکزی با ابلاغ مقررات جدید، تلاش دارد جلوی استفاده از این ابزارها در معاملات صوری، فعالیتهای غیرتولیدی و تأمی...
بانکها از این پس برای صدور یا انتقال اوراق گام و برات الکترونیکی باید ابتدا واقعی بودن معامله را از سامانه مؤدیان مالیاتی بررسی کنند. بانک مرکزی با ابلاغ مقررات جدید، تلاش دارد جلوی استفاده از این ابزارها در معاملات صوری، فعالیتهای غیرتولیدی و تأمین مالی شرکتهای پرریسک را بگیرد. به گزارش زومان، بانک مرکزی در بخشنامهای که ۲۷ مهر ۱۴۰۵ منتشر شد، ۶ الزام تازه را برای استفاده از ابزارهای تأمین مالی زنجیره تولید به شبکه بانکی یادآوری کرده است. مهمترین تأکید این بخشنامه آن است که اوراق گام و برات الکترونیکی فقط باید برای خریدوفروش واقعی کالا و خدمات صادر شوند و بانکها مسئول بررسی صحت معاملات هستند. برای درک اهمیت این بخشنامه، ابتدا باید بدانیم این ابزارها چگونه کار میکنند. تصور کنید یک کارخانه تولید لوازم خانگی قصد دارد از شرکت دیگری قطعات بخرد، اما پول کافی برای پرداخت نقدی ندارد. در روش معمول، کارخانه ممکن است برای تأمین پول موردنیاز خود از بانک وام بگیرد. اما راه دیگری هم وجود دارد. کارخانه میتواند با استفاده از ابزارهایی مانند اوراق گام، پرداخت پول به تأمینکننده را به آینده موکول کند و از ضمانت بانک برای پرداخت در سررسید استفاده کند. در این حالت، تأمینکننده بهجای دریافت فوری پول نقد، سندی دریافت میکند که میتواند آن را تا سررسید نگه دارد یا با شرایط مشخص، پیش از سررسید به پول تبدیل کند. برات الکترونیکی نیز ابزاری برای ثبت و انتقال تعهد پرداخت در معاملات است که به شکل الکترونیکی صادر میشود. هدف اصلی این ابزارها آن است که شرکتهای تولیدی بتوانند بدون نیاز به دریافت مستقیم تمام مبلغ موردنیاز بهصورت نقدی، مواد اولیه و کالاهای ضروری خود را تهیه کنند. بانک مرکزی حالا تأکید کرده که این امکانات فقط باید در خدمت چنین معاملاتی باشند، نه وسیلهای برای ایجاد اعتبار از طریق فاکتورهای غیرواقعی. مهمترین تغییر مورد تأکید بانک مرکزی، الزام استعلام از سامانه مؤدیان مالیاتی است. از این پس بانکها باید پیش از صدور یا انتقال اوراق گام، برات الکترونیکی و ابزارهای مرتبط با خرید مطالبات تجاری، اطلاعات صورتحساب الکترونیکی معامله را بهصورت برخط از سامانه مؤدیان دریافت و بررسی کنند. به زبان ساده، دیگر صرف ارائه یک فاکتور یا اعلام انجام معامله کافی نیست. بانک باید مطمئن شود خریدوفروش کالا یا خدمت واقعاً انجام شده و معامله قطعی است. الزام دوم به بررسی وضعیت مالی و سوابق متقاضیان مربوط است. بانک مرکزی از بانکها خواسته پیش از ارائه این ابزارها، سابقه فعالیت اقتصادی، وضعیت اعتباری و توان بازپرداخت متقاضیان را با دقت ارزیابی کنند. دلیل این سختگیری روشن است. اگر شرکتی که از این ابزارها استفاده میکند نتواند تعهدات خود را در موعد مقرر انجام دهد، خطر زیان برای بانک افزایش پیدا میکند. بنابراین بانکها باید علاوه بر واقعی بودن معامله، بررسی کنند که شرکت متقاضی تا چه اندازه توان انجام تعهدات مالی خود را دارد. بانک مرکزی همچنین تأکید کرده که بانکها موظفاند اطلاعات مربوط به این ابزارها را بهصورت برخط در سامانههای نظارتی ثبت کنند. این اطلاعات فقط به زمان صدور محدود نمیشود. مراحل بعدی از جمله انتقال اوراق، ضمانت، استفاده از آنها بهعنوان وثیقه، تبدیل پیش از سررسید به وجه نقد و تسویه نهایی نیز باید ثبت شوند. برای مثال، اگر یک تولیدکننده اوراق گام را در اختیار تأمینکننده قطعات قرار دهد و آن تأمینکننده نیز اوراق را برای خرید مواد اولیه به شرکت دیگری منتقل کند، اطلاعات این جابهجاییها باید در سامانههای مربوط ثبت شود. هدف آن است که بانک مرکزی بتواند مسیر گردش اعتبار را دنبال کند و مشخص باشد این منابع در چه معاملاتی استفاده شدهاند. یکی دیگر از بخشهای مهم ابلاغیه، تعیین محدودیت برای محل استفاده از این ابزارهاست. بانک مرکزی تصریح کرده که اوراق گام و برات الکترونیکی برای تأمین سرمایه در گردش بنگاهها و خرید کالا و خدمات در زنجیره تولید طراحی شدهاند. به همین دلیل، استفاده از آنها برای خریدوفروش سهام، پرداخت سود سهام یا معامله سایر داراییهای مالی ممنوع است. به بیان ساده، شرکتی که برای خرید مواد اولیه از بانک اعتبار دریافت میکند، مجاز نیست این اعتبار را بهجای تأمین نیاز تولید، صرف خرید سهام یا فعالیت در بازار داراییهای مالی کند. هدف این محدودیت آن است که اعتبارات در همان مسیری مصرف شوند که برای آن ایجاد شدهاند. بانک مرکزی برای تشویق بانکها به استفاده درست از این ابزارها، تخصیص سهمیه سالانه و افزایش احتمالی آن در سال آینده را به ارزیابی عملکرد بانکها وابسته کرده است. یکی از مهمترین معیارها، نرخ نکول است. نکول زمانی اتفاق میافتد که تعهد مالی در موعد مقرر پرداخت نشود. بانکی که اوراق بیشتری صادر کند، اما بخش قابلتوجهی از آنها در سررسید پرداخت نشوند، از نظر مدیریت ریسک عملکرد مناسبی نداشته است. در مقابل، بانک مرکزی به این موضوع نیز توجه میکند که اعتبار ایجادشده تا چه اندازه در زنجیره تولید گردش کرده و به تأمین مالی مراحل مختلف تولید کمک کرده است. بنابراین فقط حجم صدور اوراق مهم نیست؛ نحوه استفاده، میزان انتقال در زنجیره تولید، وضعیت تبدیل اوراق به پول نقد و خوشحسابی متقاضیان نیز در ارزیابی بانکها نقش دارد. بخش دیگری از ابلاغیه به استفاده دستگاههای اجرایی از اوراق گام و برات الکترونیکی اختصاص دارد. براساس مقررات مورد اشاره بانک مرکزی، دستگاههای اجرایی اجازه دارند این اوراق را برای تسویه مطالبات خود بپذیرند، اما این امکان فقط از حلقه دوم زنجیره تولید به بعد و در چارچوب آییننامه مربوط وجود دارد. منظور از حلقههای زنجیره تولید، مراحل مختلف تأمین کالا و خدمات میان بنگاههاست. این محدودیت به این معناست که دستگاههای اجرایی نمیتوانند بدون توجه به جایگاه معامله در زنجیره تولید، هر نوع اوراقی را برای تسویه مطالبات خود بپذیرند. بانک مرکزی در پایان بخشنامه تأکید کرده که مسئولیت اطمینان از رعایت مقررات و صحت مدارک معامله، بر عهده بانک صادرکننده است. در نتیجه، اگر اوراق بدون بررسی لازم صادر شوند یا بانک الزامات تعیینشده را رعایت نکند، اشخاص و مؤسسات مشمول نظارت بانک مرکزی ممکن است در برابر مراجع قانونی و نظارتی مسئول شناخته شوند.
📡 منبع: رسانه زومان
🕒 تاریخ انتشار در سایت: 2026/10/19 - 07:00
🕒 تاریخ انتشار در سایت: 2026/10/19 - 07:00


نظرات (0)